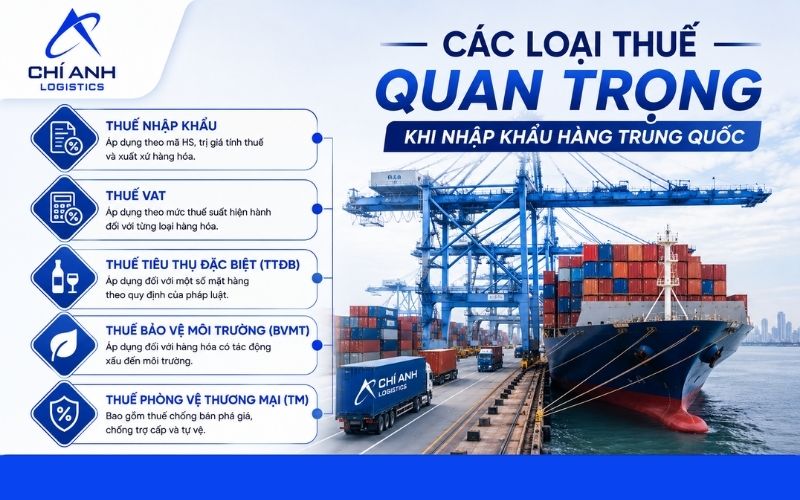
Nhiều cá nhân và doanh nghiệp khi nhập hàng Trung Quốc về Việt Nam thường quan tâm thuế nhập khẩu hàng Trung Quốc năm 2026 là bao nhiêu, gồm những loại thuế nào và cách tính ra sao để chủ động chi phí. Thực tế, mức thuế của mỗi lô hàng sẽ khác nhau tùy theo mã HS, trị giá hàng hóa, xuất xứ và chính sách ưu đãi từ các hiệp định thương mại như ACFTA, RCEP. Trong bài viết này, Chí Anh Logistics sẽ giúp bạn tìm hiểu các loại thuế nhập khẩu hàng Trung Quốc, cách tính, chính sách ưu đãi và những lưu ý quan trọng khi làm thủ tục nhập khẩu.
Các loại thuế áp dụng khi nhập hàng từ Trung Quốc
Hiệp định Thương mại Tự do ASEAN (ACFTA)
Hiệp định Thương mại Tự do ASEAN – Trung Quốc (ACFTA) được ký kết nhằm thúc đẩy giao thương và cắt giảm thuế quan giữa Trung Quốc với các nước ASEAN. Nhờ đó, nhiều mặt hàng nhập khẩu từ Trung Quốc vào Việt Nam có thể được hưởng thuế suất ưu đãi đặc biệt, trong đó có những mặt hàng áp dụng mức thuế nhập khẩu 0%.
Để được hưởng ưu đãi theo ACFTA, hàng hóa phải đáp ứng quy tắc xuất xứ và có Giấy chứng nhận xuất xứ (C/O) mẫu E hợp lệ. Doanh nghiệp đồng thời phải xác định đúng mã HS và thực hiện đầy đủ thủ tục hải quan. Nếu không đáp ứng các điều kiện, hàng hóa sẽ không được áp dụng mức ưu đãi đặc biệt theo ACFTA.
Những mặt hàng miễn thuế nhập khẩu từ Trung Quốc
Bên cạnh trường hợp được hưởng thuế suất ưu đãi 0% theo ACFTA, một số hàng hóa còn có thể thuộc diện miễn thuế nhập khẩu nếu đáp ứng các điều kiện theo quy định. Các nhóm đáng chú ý gồm:
Hàng hóa gia công, sản xuất và tái chế
- Hàng hóa xuất nhập khẩu để gia công cho thương nhân nước ngoài.
- Hàng hóa sản xuất, gia công tại khu phi thuế quan đáp ứng điều kiện.
- Nguyên liệu, vật tư và linh kiện nhập khẩu để sản xuất hàng xuất khẩu.
- Một số hàng hóa phục vụ hoạt động tái chế, sản xuất hoặc nghiên cứu theo quy định.
Hàng tạm nhập – tái xuất, tạm xuất – tái nhập
Một số hàng hóa được đưa vào Việt Nam trong thời gian nhất định rồi tái xuất hoặc tạm xuất ra nước ngoài sau đó tái nhập có thể được miễn thuế nếu đáp ứng đúng mục đích, thời hạn và các điều kiện liên quan.
Ngoài ra, một số hàng nhập khẩu phục vụ dầu khí, đóng tàu, quốc phòng, nghiên cứu khoa học – công nghệ, in và đúc tiền cũng có thể thuộc trường hợp được miễn thuế theo quy định.
Nguyên liệu, vật tư, linh kiện trong nước chưa sản xuất được
Một số nguyên liệu, vật tư và linh kiện trong nước chưa sản xuất được có thể được hưởng chính sách miễn thuế khi nhập khẩu để phục vụ các lĩnh vực thuộc diện ưu đãi, chẳng hạn:
- Sản xuất trang thiết bị y tế.
- Sản xuất sản phẩm công nghệ cao.
- Sản xuất nội dung số và phần mềm.
- Một số dự án, ngành nghề được hưởng ưu đãi đầu tư theo quy định.
Tùy trường hợp, chính sách miễn thuế có thể được áp dụng trong một khoảng thời gian nhất định và phải đáp ứng đầy đủ điều kiện đi kèm.
Cách tính thuế nhập khẩu hàng Trung Quốc
Bước 1: Xác định mã HS và thuế suất
Trước tiên, cần xác định mã HS của sản phẩm. Mã HS cho biết mặt hàng thuộc nhóm nào và mức thuế nhập khẩu tương ứng.
Sau khi có mã HS, kiểm tra hàng hóa có đủ điều kiện hưởng thuế ưu đãi theo ACFTA hoặc RCEP hay không. Nếu có C/O phù hợp và đáp ứng quy tắc xuất xứ, nhiều mặt hàng có thể được hưởng mức thuế nhập khẩu thấp hơn, thậm chí 0%.
Bước 2: Xác định giá CIF
Giá CIF có thể hiểu đơn giản là giá trị hàng hóa cộng chi phí vận chuyển và bảo hiểm quốc tế đến cửa khẩu nhập đầu tiên.
Giá CIF = Giá FOB + Cước vận chuyển quốc tế + Phí bảo hiểm
Bước 3: Tính thuế nhập khẩu
Sau khi biết giá CIF và thuế suất, thuế nhập khẩu được tính như sau:
Thuế nhập khẩu = Giá CIF × Thuế suất nhập khẩu
Bước 4: Tính thuế VAT
Sau khi tính thuế nhập khẩu, tiếp tục tính VAT của hàng nhập khẩu.
Với hàng hóa thông thường không phát sinh các sắc thuế khác, có thể hiểu đơn giản:
Thuế VAT = (Giá CIF + Thuế nhập khẩu) × Thuế suất VAT
Tổng số thuế cần nộp
Sau khi tính từng loại thuế, doanh nghiệp cộng lại để xác định tổng nghĩa vụ thuế:
Tổng thuế = Thuế nhập khẩu + VAT + Thuế TTĐB + Thuế BVMT + các loại thuế khác
Như vậy, cách dễ nhất để tính thuế khi nhập hàng Trung Quốc là: xác định mã HS → tính giá CIF → tính thuế nhập khẩu → tính VAT → cộng thêm các loại thuế đặc biệt nếu có.
Bảng giá thuế nhập khẩu cập nhật mới nhất
Dưới đây là bảng minh họa một số nhóm hàng thường nhập từ Trung Quốc:
| Nhóm hàng | HS Code ví dụ | Thuế NK MFN | ACFTA (C/O E) | Ghi chú |
|---|---|---|---|---|
| Quần áo | 6109.10 | 20% | 0–10% | Vải cotton thường cao hơn |
| Điện tử | 8517.12 | 0–5% | 0% | Điện thoại, laptop |
| Máy móc | 8471.49 | 3–5% | 0–2% | Phụ tùng ưu đãi |
| Mỹ phẩm | 3304.99 | 20–22% | 10–15% | Kiểm dịch nghiêm |
| Đồ gia dụng | 3924.10 | 15% | 5–10% | Nhựa, inox |
Những rủi ro thuế phổ biển trong nhập khẩu hàng từ Trung Quốc
Khi nhập khẩu hàng hóa từ Trung Quốc về Việt Nam, doanh nghiệp cần khai báo chính xác và chuẩn bị đầy đủ hồ sơ để hạn chế những rủi ro liên quan đến thuế và thủ tục hải quan.
Bị truy thu thuế và xử phạt
Khai sai mã HS, trị giá hoặc số lượng hàng hóa có thể khiến doanh nghiệp bị truy thu phần thuế còn thiếu. Tùy trường hợp, doanh nghiệp còn có thể bị xử phạt vi phạm hành chính.
Hàng hóa bị giữ để kiểm tra
Nếu hồ sơ thiếu, thông tin khai báo không chính xác hoặc có dấu hiệu sai lệch, cơ quan hải quan có thể yêu cầu kiểm tra hàng hóa. Điều này làm kéo dài thời gian thông quan và ảnh hưởng đến tiến độ nhận hàng.
Phát sinh thêm chi phí
Khi hàng chưa được thông quan đúng kế hoạch, doanh nghiệp có thể phát sinh thêm phí lưu kho, lưu container, kiểm hóa hoặc chi phí liên quan đến việc bổ sung và điều chỉnh hồ sơ.
Không được khấu trừ thuế VAT
Nếu hồ sơ nhập khẩu hoặc chứng từ không đáp ứng điều kiện theo quy định, doanh nghiệp có thể không được khấu trừ thuế VAT đầu vào, từ đó làm tăng chi phí thực tế của lô hàng.
Ảnh hưởng đến hoạt động kinh doanh
Các vấn đề về thuế và thủ tục hải quan có thể khiến hàng về chậm, dẫn đến thiếu nguồn hàng, chậm giao cho khách và ảnh hưởng đến kế hoạch kinh doanh.
Chí Anh Logistics – Đơn vị hỗ trợ mua hàng Trung Quốc giá rẻ
Sau khi nắm rõ các khoản thuế và chi phí nhập khẩu, lựa chọn đơn vị logistics uy tín sẽ giúp doanh nghiệp hạn chế rủi ro và tối ưu quá trình đưa hàng về Việt Nam. Chí Anh Logistics cung cấp dịch vụ nhập hàng Trung Quốc, hỗ trợ khách hàng từ tư vấn phương án vận chuyển, chuẩn bị chứng từ đến thông quan và giao hàng.
- Hỗ trợ nhập và vận chuyển hàng Trung Quốc – Việt Nam.
- Tư vấn thủ tục, hồ sơ và thuế nhập khẩu.
- Hỗ trợ khai báo hải quan, thông quan hàng hóa.
- Chi phí rõ ràng, tư vấn theo từng loại hàng.
- Theo dõi và hỗ trợ khách hàng trong suốt quá trình vận chuyển.
Kết luận
Thuế nhập khẩu hàng Trung Quốc phụ thuộc vào mã HS, trị giá hàng hóa, xuất xứ và chính sách thuế áp dụng cho từng mặt hàng. Doanh nghiệp cần xác định đúng thuế nhập khẩu, VAT và các loại thuế bổ sung nếu có, đồng thời tận dụng ưu đãi từ ACFTA hoặc RCEP khi đáp ứng đủ điều kiện. Việc chuẩn bị hồ sơ và tính thuế chính xác ngay từ đầu sẽ giúp chủ động chi phí, thông quan thuận lợi và hạn chế các rủi ro phát sinh.